

مدیریت تکالیف مالیاتی در سالهای اخیر دستخوش تحولات ساختاری گستردهای شده و شیوه سنتی رسیدگی به دفاتر جای خود را به سامانههای برخط داده است. اجرای قانون پایانههای فروشگاهی، فضای تعامل فعالان اقتصادی با سازمان امور مالیاتی را به کلی دگرگون ساخت و شفافیت مالی را به اصلیترین معیار ارزیابی بنگاهها تبدیل کرد. تسلط بر نحوه ثبت، ارسال و رفع خطاهای فاکتورهای الکترونیکی نقشی کلیدی در حفظ سودآوری و پیشگیری از جرایم سنگین مالیاتی ایفا میکند.
بسیاری از حسابداران و مدیران مالی با چالشهای متعددی در زمینه اخذ شناسه یکتا، تطبیق الگوهای فاکتور و برقراری ارتباط با وبسرویس مواجه هستند. عدم آشنایی با جزئیات فنی این فرآیند میتواند اعتبار مالیاتی شرکت را با مخاطرات جدی روبهرو کند و منجر به اعمال جریمههای غیرقابل بخشش شود. شناخت دقیق بستر سامانه مودیان اولین گام اساسی برای ایجاد انضباط مالی پایدار و جلوگیری از تعارضات مالیاتی در پایان سال مالی است.
برای دریافت مشاوره مالیاتی با ما در تماس باشید
درباره پرونده خود نیاز به راهنمایی دارید؟
شرایط پرونده خود را قبل از هر اقدام با کارشناسان ما بررسی کنید.
سامانه مودیان چیست و چرا برای کسبوکارهای ایرانی اجباری شده است؟
سامانه مودیان درگاه یکپارچه سازمان امور مالیاتی کشور است که با هدف ثبت، تبادل و نظارت بر تمامی صورتحسابهای الکترونیکی طراحی شده است. از طریق این سامانه، برای هر فعال اقتصادی یک کارپوشه اختصاصی تشکیل میشود که به عنوان کانال ارتباطی رسمی میان مودی و سازمان عمل میکند. تمامی معاملات خرید و فروش کالا و خدمات باید به صورت برخط در این پایگاه ثبت و توسط طرفین تایید شوند.
الزامآور شدن این پلتفرم بر پایه ضرورت هوشمندسازی نظام مالیاتی، جمعآوری دادههای اقتصادی واقعی و حذف فرایندهای دستی ناکارآمد شکل گرفته است. دولت با پیادهسازی این سیستم تلاش میکند تا رسیدگی به عملکرد مودیان را از شیوه سلیقهای و مبتنی بر چانهزنی به فرآیندی شفاف، ماشینی و مبتنی بر اسناد مستند تبدیل کند. این رویکرد ریسک خطای انسانی را در ممیزی به شدت کاهش داده و بستر اخذ مالیات عادلانه را فراهم میسازد.
علاوه بر این، شرکتها میتوانند گزارشهای تجاری و مالیاتی خود را با اطمینان بیشتری سازماندهی کنند و از مشاورهای خبره ای نظیر حساب باز جهت بررسی جامع بدهیها و شفافسازی مبادلات بهره ببرند.
اجباری شدن این سازوکار سبب میشود چرخه تبادلات مالی شفافتر شده و دسترسی نهادهای نظارتی به گردش کالا تسهیل گردد. عدم اتصال به این شبکه نهتنها فعالیت بنگاه را مختل میکند، بلکه تبعات سنگین حقوقی و جرایم مالیاتی غیرقابل برگشت به همراه دارد.
تفاوت سامانه مودیان با سامانه پایانههای فروشگاهی
بسیاری از مودیان این دو عبارت را معادل یکدیگر فرض میکنند، در حالی که ماهیت عملکردی و حوزه پوشش آنها تفاوتهای ساختاری دارد. سامانه پایانههای فروشگاهی به زیرساختهای فیزیکی و نرمافزاری شامل دستگاههای پوز بانکی، درگاههای پرداخت اینترنتی و نرمافزارهای صندوق فروشگاهی اشاره دارد. این ابزارها صرفاً وظیفه ثبت اطلاعات تراکنشهای نقدی و کارتخوان را بر عهده دارند و به عنوان درگاه جمعآوری داده عمل میکنند.
در مقابل، سامانه جامع مودیان پایگاه داده مرکزی است که وظیفه پردازش، راستیآزمایی و اختصاصیسازی اسناد صادر شده از این پایانهها را دارد. پایانههای فروشگاهی در واقع کانالهای ورودی داده برای کارپوشه مودی به شمار میروند و اطلاعات پرداخت را مستقیماً ارسال میکنند. به عبارت دیگر، هر پایانه فروشگاهی جزئی از این شبکه جامع است، اما پوشش سامانه مودیان به مراتب فراتر از تراکنشهای دستگاه پوز بوده و کلیه اسناد اعتباری را شامل میشود.
درک این تمایز فنی به مودیان کمک میکند تا وظایف قانونی خود را در هر دو بخش تفکیک کرده و از بروز خطاهای نرمافزاری جلوگیری نمایند. برای مثال، صدور فاکتور رسمی از طریق یک نرمافزار حسابداری متصل به کلید امنیتی، اقدامی در حوزه مودیان است، در حالی که اتصال حساب بانکی به پوز در بخش پایانهها تعریف میشود. هماهنگی میان این دو سازوکار تضمینکننده تایید صورتحسابها و جلوگیری از مغایرتهای مالیاتی خواهد بود.
نقش سامانه مودیان در شفافیت مالی و مبارزه با اقتصاد غیررسمی
پیادهسازی این زیرساخت ملی، ستون فقرات مبارزه با پدیدههای مخربی همچون صدور فاکتورهای صوری و کدگذاریهای جعلی است. پیش از این، برخی مجموعهها با تأسیس شرکتهای کاغذی اقدام به ایجاد اعتبار مالیاتی غیرواقعی میکردند و میلیاردها ریال خسارت به بدنه اقتصادی کشور وارد میساختند. این سامانه با رهگیری زنجیرهای کالا و خدمات، صدور هرگونه صورتحساب بدون وجود هویت واقعی اقتصادی یا کالا را ناممکن میسازد.
ثبت برخط معاملات موجب شده تا اقتصاد زیرزمینی و فرارهای مالیاتی گسترده تا حد زیادی مهار شده و رقابت عادلانهتری میان فعالان رسمی شکل بگیرد. جریان شفاف کالا از مبدأ واردات یا تولید تا زمان مصرف نهایی در این سیستم رصد شده و نرخ دقیق ارزش افزوده در هر مرحله محاسبه میشود. این شفافیت مانع از اعمال مالیاتهای مضاعف بر مودیان قانونی شده و حقوق مصرفکنندگان نهایی را به شکل موثری حفظ میکند.
همچنین، تجمیع اطلاعات دقیق اقتصادی به سیاستگذاران اجازه میدهد آمارهای تحلیلی دقیقی از رونق یا رکود بخشهای مختلف صنعت و خدمات استخراج نمایند. کاهش مراجعات حضوری به ادارات مالیاتی و از بین رفتن زمینه رفتارهای سلیقهای در فرآیند رسیدگی، از دیگر دستاوردهای مهم شفافیت اطلاعاتی است. بنگاههای اقتصادی با فعالیت در این فضای شفاف، بدون دغدغه ممیزیهای ناعادلانه، بر توسعه پایدار کسبوکار خود متمرکز میشوند.

گروههای مشمول استفاده از سامانه مودیان (چه کسانی باید ثبتنام کنند؟)
مشمولیت در این طرح کلان ملی مطابق قانون تسهیل تکالیف مودیان و برنامههای زمانبندی سازمان امور مالیاتی در فازهای مجزا به اجرا درآمده است. از ابتدای سال ۱۴۰۲ کلیه شرکتهای پذیرفتهشده در بورس، شرکتهای دولتی و اشخاص حقوقی به صورت مرحلهای مشمول ارسال صورتحساب الکترونیکی شدند. در گامهای بعدی، فعالان حوزههای خاص نظیر پزشکان، وکلا، داروخانهها و صرافیها نیز ملزم به پیوستن به این زنجیره شدند.
دامنه شمول قانون به سرعت گسترش یافته و اکنون تقریبا تمامی فعالان اقتصادی اعم از اشخاص حقیقی و حقوقی را در بر میگیرد. بر اساس مصوبات تکمیلی، کلیه مودیانی که درآمد سالانه آنها از حدنصابهای تعیینشده قانونی عبور کند، موظف به صدور فاکتور الکترونیکی هستند. شناخت دقیق موعد ورود به سامانه مانع از تعلق جرایم سنگین موضوع ماده ۲۲ قانون پایانههای فروشگاهی خواهد شد.
بنابراین تمامی کسبوکارهایی که دارای پرونده مالیاتی فعال هستند باید وضعیت خود را بر اساس آخرین ابلاغیهها بررسی کرده و مقدمات صدور فاکتور را مهیا سازند. حتی واحدهایی که فعالیت آنها معاف از مالیات بر ارزش افزوده است، برای اثبات عدم مشمولیت و شفافسازی مبادلات خود باید در سامانه ثبتنام کنند. این فراگیری عمومی به معنای الزام تمامی بخشهای تجاری و تولیدی به همگامسازی سریع با فرآیندهای مالیاتی نوین است.
مودیان مستقیم و مودیان غیرمستقیم
مودیان از حیث شیوه اتصال و ارسال اطلاعات به کارپوشه، به دو گروه مستقیم و غیرمستقیم تقسیمبندی میشوند. مودیان مستقیم اشخاصی هستند که دارای تیم فنی و مالی مجرب بوده و زیرساختهای نرمافزاری لازم را درون مجموعه خود ایجاد کردهاند. این گروه با دریافت کلیدهای امنیتی اختصاصی و پیادهسازی وبسرویس مستقیم، صورتحسابهای خود را بدون واسطه به پایگاه سازمان امور مالیاتی ارسال میکنند.
در مقابل، مودیان غیرمستقیم کسبوکارهای کوچک، متوسط یا اصنافی هستند که امکانات فنی لازم جهت راهاندازی سرورها و ابزارهای ارتباطی را در اختیار ندارند. این گروه امور مربوط به صدور و ارسال فاکتورهای الکترونیکی خود را به شرکتهای معتمد ارائهکننده خدمات مالیاتی (TSP) یا سامانههای واسط میسپارند. شرکتهای معتمد با داشتن مجوزهای قانونی لازم، دادههای مالی مودی را به صورت استاندارد رمزگذاری کرده و به کارپوشه منتقل مینمایند.
انتخاب میان این دو شیوه کاملاً به توانمندی مالی، حجم مبادلات و پیچیدگی فرآیندهای حسابداری هر بنگاه اقتصادی بستگی دارد. مودیان بزرگ به دلیل حجم بالای تراکنشها و نیاز به یکپارچگی سیستمی، روش ارسال مستقیم از طریق نرمافزار سازمانی را ترجیح میدهند. در حالی که اصناف خرد میتوانند با صرف هزینه کمتر و کاهش خطاهای فنی، از بسترهای آماده شرکتهای معتمد بهرهبرداری نمایند.
تکلیف اصناف و واحدهای تجاری در سال ۱۴۰۳ و ۱۴۰۴
بر اساس قانون تسهیل تکالیف مودیان، اصناف و صاحبان مشاغل انفرادی در سال ۱۴۰۳ و ۱۴۰۴ بر پایه نصاب فروش مشمول ثبتنام و ارسال صورتحساب شدهاند. اشخاص حقیقی که میزان فروش کالا و خدمات آنها تا پایان سال از حدنصاب ۱۸۰ میلیارد ریال (۱۸ میلیارد تومان) تجاوز کند، مکلف به صدور صورتحساب نوع اول و دوم هستند. برای سالهای بعد این سقف به ۱۴۴ میلیارد ریال کاهش یافته تا اصناف بیشتری تحت پوشش مستقیم قرار گیرند.
واحدهای صنفی که فروش آنها کمتر از این حدنصاب است، فعلاً میتوانند از دستگاههای کارتخوان و درگاههای پرداخت متصل به پرونده مالیاتی به عنوان پایانه فروشگاهی استفاده کنند. در این حالت، رسید صادره از دستگاه پوز حکم صورتحساب الکترونیکی نوع سوم را برای خریدار نهایی داشته و نیازی به ارسال جداگانه فاکتور نیست. با این حال، چنانچه مشتری یک شخص حقوقی باشد، صدور صورتحساب نوع اول با درج اطلاعات کامل الزامی خواهد بود.
اصناف باید به دقت بر حجم فروش فصلی و سالانه خود نظارت داشته باشند تا در صورت گذر از حد نصاب، فوراً اقدامات فنی را آغاز کنند. غفلت از بررسی سقف درآمدی و عدم ارسال فاکتور پس از مشمولیت، باعث محرومیت از معافیتهای مالیاتی تبصره ماده ۱۰۰ ق.م.م میشود. بنابراین، برنامهریزی برای تهیه نرمافزارهای سازگار یا انتخاب شرکت معتمد از وظایف ضروری اصناف در این سالها است.
مراحل گامبهگام ثبتنام و راهاندازی سامانه مودیان
راهاندازی کارپوشه و اتصال به بستر الکترونیکی مستلزم طی کردن مراحل ساختاریافته فنی و احراز هویتهای امنیتی است. پیش از هر اقدامی، مودی باید اطمینان حاصل کند که پرونده مالیاتی او در درگاه my.tax.gov.ir به مرحله نهایی گام ۴ رسیده و فاقد هرگونه نقص اطلاعاتی است. تکمیل دقیق اطلاعات هویتی، آدرس پستی تاییدشده و ثبت حسابهای بانکی متصل به فعالیت تجاری پیشنیاز حیاتی این فرایند به شمار میرود.
پس از آمادهسازی پیشنیازها، مدیران مالی باید فرآیند دریافت توکنهای امنیتی سختافزاری یا نرمافزاری و تولید زوجکلیدهای رمزنگاری را آغاز کنند. بارگذاری دقیق کلید عمومی در کارپوشه مالیاتی و تعریف صحیح شعب یا انبارها از دیگر اقدامات لازم در این بخش است. در نهایت با صدور شناسه یکتای حافظه مالیاتی ششرقمی، سیستم آماده ارسال نخستین بستههای اطلاعاتی فاکتور خواهد بود.
طی کردن این مراحل ممکن است در نگاه نخست برای کاربران تازهکار پیچیده و زمانبر به نظر برسد، اما رعایت گامبهگام استانداردها مانع از تکرار خطاها میشود. تست ارتباطی میان سیستم و وبسرویس در محیطهای آزمایشی قبل از ارسال فاکتورهای واقعی، سلامت فرایند ثبت را تضمین میکند. در ادامه جزئیات مربوط به دریافت شناسه و اتصال سامانههای حسابداری تشریح خواهد شد.
دریافت شناسه ملی و ورود به پورتال سازمان امور مالیات
نخستین اقدام اجرایی برای اشخاص حقوقی، بررسی وضعیت ثبت شرکت و استعلام دقیق شناسه ملی یا کد اقتصادی از مراجع رسمی است. پس از حصول اطمینان از اعتبار اطلاعات ثبتی، مودی باید به پنجره ملی خدمات الکترونیک سازمان امور مالیاتی وارد شود. در این درگاه با ورود نام کاربری، کلمه عبور و کد اعتبارسنجی پیامکشده، دسترسی به بخش کارپوشه اختصاصی فراهم میگردد.
در داخل کارپوشه، مودی باید وارد بخش مدیریت پروندهها شده و اطلاعات مربوط به فعالیت شغلی، شرکا، حسابهای بانکی و آدرس فیزیکی را بازبینی کند. در صورت وجود مغایرت در کدپستی یا اطلاعات تماس، انجام اصلاحات قبل از صدور شناسه یکتا ضروری است. سازمان مالیاتی با راستیآزمایی برخط این دادهها از طریق پایگاههای هویتی ثبت احوال و ثبت شرکتها، مجور گام بعدی را صادر میکند.
پس از تایید مشخصات پرونده، درخواست صدور شناسه یکتای حافظه مالیاتی در بخش عضویت کارپوشه ثبت میشود. در این بخش، کاربر باید نوع ارسال (مستقیم یا توسط شرکتهای معتمد) را تعیین کرده و فایل کلید عمومی (Public Key) استخراجشده از گواهی امضای دیجیتال را بارگذاری نماید. در صورت عدم بروز مغایرت، کد ششکاراکتری شناسه یکتا صادر و در اختیار مودی قرار خواهد گرفت.
نکات کلیدی ثبتنام و فعالسازی کارپوشه: فرآیند ثبت نام سامانه مودیان و دریافت کد یکتا حافظه مالیاتی نیازمند تکمیل گام ۴ پرونده در درگاه ملی و بارگذاری کلید عمومی (Public Key) استخراجشده از گواهی مهر یا امضای دیجیتال است. فعالان اقتصادی با تکمیل مراحل ثبت نام سامانه مودیان مالیاتی، شناسه ۶ کاراکتری حافظه مالیاتی را دریافت میکنند که مبنای تولید شماره منحصربهفرد مالیاتی فاکتورهاست. پس از نهایی شدن ثبت نام سامانه مودیان، برای انتقال بدون خطای بستههای صورتحساب الکترونیکی به سرورهای سامانه مودیان، استفاده از یک نرم افزار مودیان استاندارد و متصل به وبسرویس یا سامانههای واسط معتمد ضروری است تا دادهها با الگوریتمهای استاندارد رمزگذاری و ارسال شوند.
اتصال نرمافزارهای حسابداری به سامانه مودیان (API و روشهای اتصال)
پس از اخذ شناسه یکتا، نوبت به همگامسازی نرمافزار حسابداری یا سیستم جامع مالی با وبسرویس استاندارد سازمان مالیاتی میرسد. نرمافزارهای مدرن به ماژولهای مودیان مجهز شدهاند که با استفاده از رابطهای برنامهنویسی کاربردی (API)، بستههای داده را در ساختار استاندارد JSON تولید میکنند. اتصال موفق نیازمند وارد کردن شناسه یکتای حافظه، کلید خصوصی (Private Key) و شناسه کلاینت در بخش تنظیمات نرمافزار است.
روش اتصال مستقیم بر مبنای رمزنگاری نامتقارن استوار است؛ به این معنی که دادههای فاکتور ابتدا توسط کلید خصوصی مودی رمزگذاری و امضا میشوند. سپس بسته داده با فراخوانی توکن دسترسی به سرورهای سازمان ارسال شده و پاسخ سرور شامل شماره منحصربهفرد مالیاتی دریافت میگردد. در صورت بروز هرگونه اختلال در شبکه یا اشتباه در الگوریتمهای رمزگذاری، اتصال ناموفق بوده و پیام خطا نمایش داده میشود.
برای مجموعههایی که از روش شرکتهای معتمد استفاده میکنند، نرمافزار فاکتورها را به سرورهای آن شرکت منتقل کرده و شرکت معتمد فرآیند نهایی ارسال را تکمیل میکند. در این روش نیازی به نگهداری مستقیم کلید خصوصی بر روی سرورهای محلی شرکت نبوده و پیچیدگی فنی کمتر است. با این حال، مودیان باید همواره گزارشهای دریافتی از وبسرویس را به صورت روزانه پایش و کنترل نمایند.
انواع صورتهای الکترونیکی در سامانه مودیان
سازمان امور مالیاتی به منظور استانداردسازی فرآیند مبادلات تجاری، صورتحسابهای الکترونیکی را بر اساس نوع خریدار، ماهیت معامله و شیوه پرداخت به سه دسته اصلی تقسیم کرده است. این صورتحسابها دارای الگوهای متنوعی از جمله الگوی فروش عمومی، صادرات، طلا و جواهر، پیمانکاری و قبوض خدماتی هستند. انتخاب الگوی نادرست هنگام صدور فاکتور منجر به رد تراکنش در سرورهای مرکزی مالیات خواهد شد.
علاوه بر دستهبندی بر اساس نوع معامله، صورتحسابها از نظر ماهیت عملکردی نیز به دستههای صورتحساب اصلی، اصلاحی، ابطالی و برگشت از فروش تفکیک میشوند. صورتحساب اصلاحی زمانی صادر میشود که اقلام یا مبالغ تغییر کند بدون آنکه ارکان اصلی معامله مخدوش شود. در صورت نیاز به لغو کامل معامله، باید فاکتور ابطالی با ارجاع به شماره منحصربهفرد مالیاتی فاکتور اصلی ارسال گردد.
شناخت دقیق ویژگیهای هر الگو برای ثبت صحیح مطالبات مالیاتی و حفظ حقوق طرفین معامله الزامی است. صدور صورتحساب با الگوی نادرست میتواند حق استفاده از اعتبار مالیات بر ارزش افزوده را از خریدار سلب کند. جدول زیر مقایسهای جامع از دستهبندی اصلی صورتحسابهای الکترونیکی ارائه میدهد:
| نوع صورتحساب | مخاطب اصلی (خریدار) | اطلاعات هویتی خریدار | شرایط ایجاد اعتبار مالیاتی |
|---|---|---|---|
| نوع اول | اشخاص حقوقی و مشاغل تجاری (B2B) | الزامی (شناسه ملی، کد پستی، کد اقتصادی) | ایجاد اعتبار مالیاتی کامل برای خریدار |
| نوع دوم | مصرفکننده نهایی (B2C) | اختیاری یا عدم نیاز به درج | فاقد اعتبار مالیاتی بر ارزش افزوده |
| نوع سوم | مشتریان خرد فروشگاهی | حاوی اطلاعات تراکنش پوز بانکی | صرفاً به عنوان سند تسویه نقدی |
صورت فروش الکترونیکی (فاکتور فروش)
فاکتور فروش متداولترین نوع سند در مبادلات بازرگانی است که برای ثبت انتقال مالکیت کالا یا ارائه محصول به خریدار صادر میشود. در این نوع صورتحساب، درج مشخصات دقیق کالا شامل شناسه ۱۳ یا ۱۶ رقمی کالا و خدمات، تعداد، واحد سنجش و مبلغ واحد الزامی است. سیستم با اعمال محاسبات خودکار، تخفیفات و مالیات بر ارزش افزوده هر ردیف را به تفکیک استخراج و ثبت میکند.
فروشنده موظف است نوع تسویه حساب را اعم از نقدی، نسیه یا ترکیبی از هر دو در متن فاکتور الکترونیکی فروش مشخص نماید. در معاملات نسیه یا اقساطی، تایید فاکتور توسط خریدار در کارپوشه به منزله پذیرش بدهی تجاری بوده و مبنای محاسبه تکالیف مالیاتی قرار میگیرد. عدم ثبت به موقع فاکتور فروش موجب اعمال جرایم عدم صدور صورتحساب برای فروشنده خواهد شد.
پس از ارسال صورت فروش، یک شماره مالیاتی منحصربهفرد ۲۲ کاراکتری تولید میشود که سندیت رسمی معامله را تایید مینماید. این شماره به صورت ساختاریافته حاوی کد شناسه یکتا، تاریخ صدور و سریال فاکتور بوده و در تمامی استعلامها مورد استفاده قرار میگیرد. خریدار نیز با مشاهده این فاکتور در کارپوشه خود ظرف مدت ۳۰ روز امکان تایید یا رد آن را خواهد داشت.
صورت خرید الکترونیکی (فاکتور خرید)
در ساختار این پلتفرم، مودیان به طور مستقیم اقدام به صدور و ارسال فاکتور خرید نمیکنند؛ بلکه فاکتور خرید در واقع همان صورتحساب فروشی است که توسط طرف مقابل صادر شده است. این اسناد به محض ارسال موفق توسط فروشنده، به صورت خودکار در کارپوشه خریدار در تب خریدهای داخلی بارگذاری میشوند. خریدار موظف است به صورت مستمر این بخش را بررسی کرده و اقلام آن را راستیآزمایی نماید.
مهلت قانونی برای واکنش خریدار نسبت به فاکتورهای درجشده در کارپوشه ۳۰ روز کاری از تاریخ درج سند در سامانه است. چنانچه خریدار در این بازه زمانی اقدامی در خصوص تایید یا رد فاکتور انجام ندهد، سیستم به طور خودکار صورتحساب را تاییدشده فرض میکند. تایید صورتحساب به معنای پذیرش بار مالیاتی و احتساب ارزش افزوده پرداختی به عنوان اعتبار مالیاتی قابل کسر است.
رد فاکتور خرید تنها در صورتی مجاز است که مغایرتی در قیمت، تعداد یا هویت اقلام خریداریشده وجود داشته باشد یا اساساً معاملهای رخ نداده باشد. رد غیرواقعی فاکتور میتواند روابط تجاری طرفین را مخدوش ساخته و پرونده را وارد هیئتهای حل اختلاف مالیاتی کند. از این رو نظارت دقیق تیم حسابداری بر کارپوشه خریدها نقشی اساسی در شفافیت اسناد حسابداری ایفا مینماید.
صورتهای مربوط به کارهای خدماتی و مقاولهکاری
قراردادهای پیمانکاری و ارائهدهندگان خدمات مهندسی و مشاورهای دارای الگوهای اختصاصی و ضوابط ثبتی متفاوتی در سامانه هستند. در الگوی پیمانکاری، درج شناسه یکتای قرارداد صادرشده از سامانه مودیان به همراه شماره صورتوضعیت تاییدشده الزامی است. این انضباط ساختاری تضمین میکند که صورتوضعیتهای موقت و قطعی دقیقاً متناظر با تعهدات قراردادی ثبت شوند.
پیمانکارانی که در پروژههای مختلف مشغول به فعالیت هستند باید ماهیت پروژه را از حیث شمول یا عدم شمول در سرفصلهای خاص مالیاتی تفکیک کنند. در مواردی که موضوع پروژه یک قرارداد عمرانی باشد، نرخ و شیوه محاسبه ارزش افزوده و نحوه دریافت مطالبات از کارفرما بر اساس اعتبارات تملک داراییهای سرمایهای متفاوت خواهد بود. در حالی که برای یک قرارداد غیر عمرانی، کلیه محاسبات مالیاتی به صورت استاندارد و بر پایه مبالغ ناخالص صورتوضعیت اعمال میشود.
علاوه بر این، شرکتهای ارائهدهنده خدمات باید مبالغ مربوط به دستمزد، نظارت و تامین قطعات را به صورت شفاف در الگوهای خدماتی ثبت نمایند. تفکیک بهای مصالح از دستمزد مانع از تحمیل بار مالیاتی مضاعف بر مودیان خدماتی و پیمانکاران خواهد شد. این شفافیت دادهها نقش تعیینکنندهای در تسریع فرآیند رسیدگی و صدور مفاصاحسابهای قانونی دارد.

چالشها و اشتباهات رایج در ارسال فاکتورهای الکترونیکی
استقرار سامانههای نوین همواره با خطاهای اجرایی ناشی از عدم آگاهی کاربران یا ناهماهنگی زیرساختهای نرمافزاری همراه است. بسیاری از حسابداران هنگام تبدیل اسناد سنتی به ساختار الکترونیکی با پیامهای خطای سرور مالیاتی مواجه میشوند. این خطاها منجر به توقف فرآیند ارسال و خارج شدن فاکتور از مهلتهای قانونی میگردد.
آشنایی با ریشههای اصلی این اشتباهات به کارشناسان مالی کمک میکند تا پیش از اقدام به ارسال، دادههای ورودی را اعتبارسنجی نمایند. بخش عمدهای از مغایرتها به عدم تطبیق پایگاه داده مودی با سرورهای مرکزی سازمان امور مالیاتی مربوط میشود. در ادامه چهار عامل اصلی بروز چالش در ثبت فاکتورهای الکترونیکی مورد بررسی دقیق قرار میگیرد.
عدم تطابق اطلاعات خریدار و فروشنده (کد ملی/شناسه ملی)
یکی از پرتکرارترین خطاها در زمان ارسال فاکتور نوع اول، وجود مغایرت در شناسه ملی اشخاص حقوقی یا کد ملی اشخاص حقیقی است. سرورهای سازمان به محض دریافت بسته داده، هویت طرفین را به صورت بلادرنگ از طریق اتصال به پایگاه ثبت احوال و ثبت شرکتها استعلام میکنند. در صورت وجود کوچکترین عدم انطباق میان کد ملی و کد پستی ثبتشده، فاکتور با کدهای خطایی نظیر 0101104 مواجه میشود.
تغییر نشانی قانونی شرکت خریدار، تغییر نام ثبتی یا انقضای کارت بازرگانی بدون بهروزرسانی پرونده مالیاتی، نمونههایی از دلایل رد فاکتور هستند. فروشندگان باید پیش از صدور فاکتورهای سنگین تجاری، وضعیت اعتبار پرونده مالیاتی خریدار را از سامانه استعلام برخط مالیاتی بررسی نمایند. ثبت اطلاعات مودیانی که پرونده آنها در وضعیت غیرفعال، ابطالشده یا در گامهای ناقص قرار دارد، امکانپذیر نخواهد بود.
برای حل این چالش، شرکتها باید بانک اطلاعاتی مشتریان خود را به صورت دورهای پاکسازی و بهروزرسانی نمایند. دریافت تصویر گواهی ثبتنام مالیاتی معتبر و تاییدیه کد پستی پیش از انعقاد قرارداد از اقدامات کنترلی موثر است. این دقت نظر مانع از هدررفت زمان در مرحله ارسال فاکتور و مواجهه با خطاهای سیستمی میشود.
اشتباه در درج نرخ مالیات بر ارزش افزوده (VAT)
با تغییرات سالانه در قوانین بودجه و افزایش تدریجی نرخ پایه مالیات بر ارزش افزوده (مانند افزایش نرخ به ۱۰ درصد)، اشتباه در درج نرخ رخ میدهد. سامانه به صورت خودکار نرخ مالیات وارد شده برای هر ردیف کالا را با نرخ مصوب متناظر با شناسه کالا مطابقت میدهد. در صورت وجود کوچکترین اختلاف، بسته فاکتور رد شده و خطای عدم تطابق نرخ صادر میگردد.
برخی کالاها نظیر محصولات کشاورزی فرآورینشده، دارو، شیرخشک و خدمات آموزشی مشمول معافیت کامل از مالیات بر ارزش افزوده هستند. در صورتی که کاربر برای یک کالای معاف، مالیات ارزش افزوده محاسبه کند یا بالعکس، سیستم از پذیرش سند خودداری خواهد کرد. همچنین در ردیفهای کالاهای خاص با نرخهای خاص (نظیر طلا و دخانیات)، اعمال دقیق نرخ متناظر الزامی است.
جهت پیشگیری از این خطا، نرمافزارهای حسابداری باید به صورت خودکار نرخ مصوب مالیات را مستقیماً از اطلاعات شناسه کالا دریافت کنند. اصلاح دستی نرخها توسط کاربران در سطح ردیف فاکتور باید محدود و کنترل شود. این هماهنگی سیستمی مانع از شکلگیری بدهیهای مالیاتی ناخواسته و رد فاکتور در سازمان خواهد شد.
مشکلاتی در ثبت زمان و تاریخ فاکتور (Backdate کردن)
در حسابداری سنتی، ثبت اسناد با تاریخهای گذشته (Backdate) امری متداول برای اصلاح ترازهای مالی در پایان دورههای مالی بود. با این حال، در بستر الکترونیکی مودیان، تاریخ و زمان صدور صورتحساب به صورت برخط و تحت کنترل دقیق سرور مرکزی ثبت میشود. بر اساس آخرین مقررات سازمان امور مالیاتی، مودیان حداکثر بازه زمانی مشخصی (مهلت ۱۲ تا ۲۱ روزه بر اساس بخشنامههای جاری) برای ارسال فاکتورهای گذشته دارند.
در صورتی که تاریخ صدور فاکتور خارج از پنجره مجاز زمانی تعیینشده نسبت به تاریخ ارسال باشد، سرور با خطای نامعتبر بودن تاریخ مواجه میشود. این محدودیت با هدف جلوگیری از فاکتورسازیهای پس از رویدادهای مالی و ایجاد انضباط زمانی در گزارشگری تدوین شده است. ارسال خارج از مهلت تعیینشده علاوه بر رد سیستمی فاکتور، مودی را در معرض جریمههای عدم صدور در موعد مقرر قرار میدهد.
تیمهای مالی باید فرآیند صدور و نهاییسازی فاکتورها را به گونهای برنامهریزی کنند که اسناد حداکثر ظرف چند روز پس از تحویل کالا ارسال شوند. به تعویق انداختن ثبت فاکتور به روزهای پایانی ماه یا پایان فصل، ریسک قفل شدن سیستم به دلیل ترافیک بالای سرور را افزایش میدهد. رعایت انضباط زمانی ضامن تایید قطعی صورتحسابها در پنجره قانونی مجاز خواهد بود.
نقص در کدهای کالا و خدمات (کدهای استاندارد سازمان امور مالیات)
هر نوع کالا یا خدمت مبادلهشده در کشور باید دارای یک شناسه یکتای استاندارد از سامانه stuffid.tax.gov.ir باشد. این شناسهها به دو دسته شناسههای عمومی (تخصیصیافته توسط وزارت صمت و سازمان مالیاتی) و شناسههای اختصاصی تولیدکننده تقسیم میشوند. استفاده از کدهای نامعتبر، تاریخگذشته یا فاقد مجوز، اصلیترین دلیل دریافت خطای عدم انطباق شناسه کالا است.
راهنمای تخصیص و انطباق کدینگ اقلام: انتخاب و ثبت صحیح شناسه کالا سامانه مودیان (شامل شناسههای ۱۳ یا ۱۶ رقمی عمومی و اختصاصی برگرفته از درگاه رسمی stuffid) نقش مستقیمی در جلوگیری از رد فاکتور و معافیتهای مالیاتی دارد. در ساختار یکپارچه سامانه مودیان، نرخ مالیات بر ارزش افزوده و وضعیت شمولیت کالا مستقیماً از روی همین شناسه اعتبارسنجی میشود؛ بنابراین در صورت مغایرت شناسه با ماهیت معامله یا استفاده از کدهای منقضیشده، کل بسته ارسالی با خطای مغایرت اقلام مواجه شده و در کارپوشه خریدار بارگذاری نخواهد شد.
در صورتی که شرکتی کالای جدیدی تولید یا وارد کند، موظف است پیش از صدور فاکتور از طریق سامانه جامع تجارت اقدام به اخذ شناسه اختصاصی نماید. استفاده موقت از شناسههای عمومی مشابه تنها در صورتی مجاز است که شناسه اختصاصی هنوز صادر نشده و با مقررات همخوانی داشته باشد. ورود شناسههای نامعتبر باعث رد کل فاکتور توسط وبسرویس میشود.
بهروزرسانی منظم جدول شناسههای کالا در نرمافزار حسابداری و استعلام دورهای از درگاه رسمی سازمان ضروری است. اتصال خودکار نرمافزار به پایگاه داده شناسهها، از ورود کدهای اشتباه توسط اپراتورها جلوگیری میکند. این سازوکار سبب میشود تا فرآیند صدور صورتحساب بدون توقفهای فنی ادامه یابد.
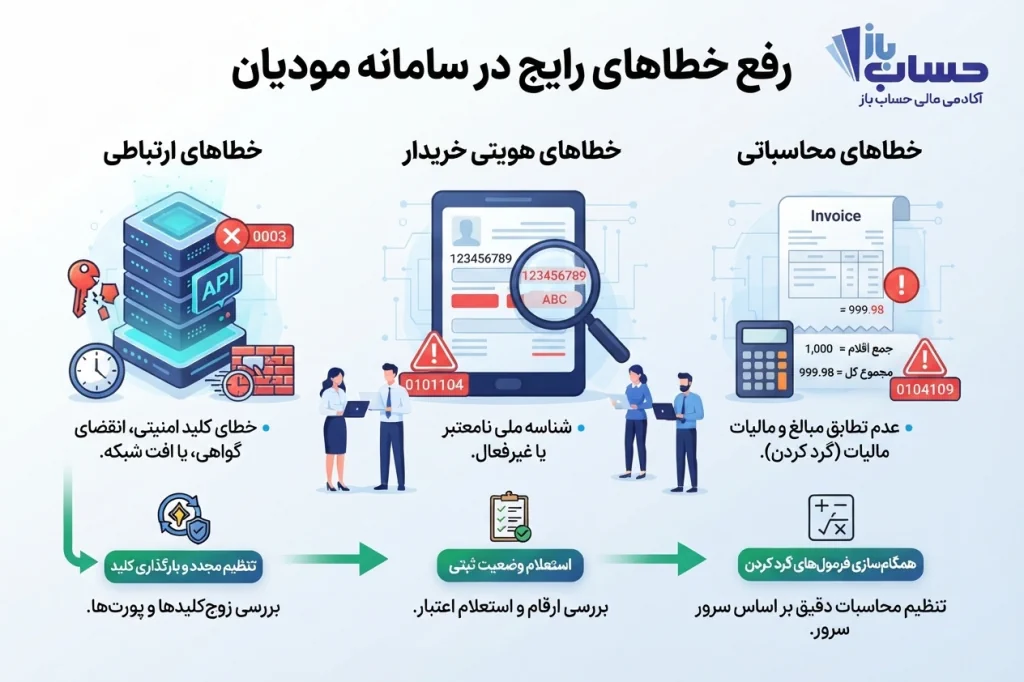
رفع خطاهای رایج در سامانه مودیان
هنگام مواجهه با خطاهای سامانه، تجزیه و تحلیل کدهای ارسالی از سوی سرور و شناخت راهحلهای استاندارد ضروری است. ساختار کدهای خطای سامانه امور مالیاتی به صورت اعداد چندرقمی است که ریشه خطا را در سطح هدر، بدنه یا اقلام فاکتور مشخص میکند. درک این کدهای فنی فرآیند عیبیابی را برای حسابداران و پشتیبانان نرمافزاری بسیار ساده میسازد.
رویکرد سیستماتیک در مواجهه با خطاها، از ارسال مکرر بستههای معیوب و قفل شدن کلید امنیتی جلوگیری به عمل میآورد. پس از دریافت هر پیام خطا، باید ابتدا وضعیت سند در کارپوشه استعلام شده و سپس اصلاحات لازم بر روی دادههای محلی اعمال گردد. در ادامه به تشریح روشهای حل سه دسته از متداولترین خطاهای فنی پرداخته میشود.
خطاهای مربوط به اتصال نرمافزار به وبسرویس سازمان مالیات
خطاهای ارتباطی سرور غالباً با کدهایی نظیر خطای 0003 یا خطاهای عدم تطابق کلید امنیتی و عدم احراز هویت ظاهر میشوند. دلیل اصلی این اختلال، ناهماهنگی میان کلید عمومی بارگذاریشده در کارپوشه مالیاتی و کلید خصوصی مورد استفاده در نرمافزار حسابداری است. در مواردی نیز انقضای گواهی امضای الکترونیک (CSR) موجب توقف ارتباط رمزنگاریشده با وبسرویس میگردد.
برای رفع این مشکل، کارشناس فنی باید ابتدا صحت ساختار زوجکلیدها را با استفاده از ابزارهای رمزنگاری بررسی کند. در صورت نیاز، مودی باید یک درخواست گواهی الکترونیکی جدید ایجاد کرده و کلید عمومی متناظر را مجدداً در کارپوشه بارگذاری نماید. همچنین اطمینان از باز بودن پورتهای خروجی سرور، عدم تداخل نرمافزارهای فایروال و فعال بودن توکن دسترسی برای برقراری ارتباط پایدار ضروری است.
گاهی اوقات بروز خطا به دلیل افت موقت کیفیت شبکه یا تعمیرات سرورهای مرکزی سازمان امور مالیاتی رخ میدهد. در این موارد، نرمافزار باید مجهز به سازوکار ارسال مجدد خودکار (Retry Pattern) با فواصل زمانی مناسب باشد. پایش لاگهای ارتباطی به مدیران سیستم کمک میکند تا منشأ خطاهای شبکهای را به درستی تفکیک و رفع نمایند.
خطاهای مربوط به عدم شناسایی شناسه ملی خریدار
این خطاها که با کدهای سری 0101104 یا پیامهای خطای کد اقتصادی خریدار شناسایی میشوند، نشاندهنده نقص در ساختار هویتی طرف معامله هستند. در گام نخست، باید تعداد ارقام واردشده بررسی شود؛ شناسه ملی اشخاص حقوقی ۱۱ رقم و کد ملی اشخاص حقیقی باید ۱۰ رقم کامل باشد. حذف صفرهای ابتدا یا درج نویسههای غیرعددی در این فیلدها منجر به خطای ساختاری میگردد.
گام بعدی استعلام وضعیت ثبتی خریدار از طریق سامانه بررسی اعتبار اشخاص سازمان امور مالیاتی است. چنانچه شناسه ملی صحیح باشد اما شرکت خریدار در وضعیت غیرفعال یا انحلال قرار داشته باشد، امکان ارسال فاکتور وجود نخواهد داشت. در معاملات مربوط به خریداران انفرادی و اتباع خارجی، باید از کدهای هویتی ویژه اتباع یا کدهای اختصاصی مصرفکننده نهایی استفاده شود.
همچنین برای خریدهای خرد که اطلاعات هویتی مشتری در دسترس نیست، صدور صورتحساب نوع دوم (بدون درج شناسه خریدار) راهحل قانونی و استاندارد است. این رویکرد مانع از مسدود شدن فرآیند فروش روزمره در اصناف و فروشگاهها میشود. شفافسازی نحوه دریافت اطلاعات مشتریان در واحد فروش، بروز این خطاها را به حداقل میرساند.
راهکار رفع خطاهای مربوط به عدم تطابق مبالغ با مالیات محاسبه شده
خطاهای سری 0104109 و مغایرتهای اعشاری، ناشی از تفاوت روشهای گرد کردن مبالغ در نرمافزارهای داخلی و سرور مالیاتی است. سازمان مالیاتی محاسبات مربوط به تخفیفات، مالیات بر ارزش افزوده و عوارض را تا چندین رقم اعشار انجام داده و در مجموع فاکتور گرد میکند. چنانچه نرمافزار حسابداری گرد کردن را در سطح هر ردیف به صورت جداگانه اعمال کند، مجموع فاکتور با جمع ریاضی اقلام مغایرت خواهد داشت.
برای حل این مشکل، فرمولهای محاسباتی نرمافزار حسابداری باید دقیقا با مستندات فنی و الگوهای محاسباتی سازمان مالیاتی همگامسازی شوند. رابطه ریاضی میان مبلغ قبل از تخفیف، مبلغ تخفیف، مبلغ پس از تخفیف و نرخ مالیات بر ارزش افزوده باید در هر سطر فاکتور بدون مغایرت برقرار باشد. جمع نهایی مبالغ نقدی و نسیه نیز باید دقیقا معادل مبلغ کل صورتحساب پس از کسر تخفیف و اضافه شدن مالیات باشد.
بررسی جداول مقادیر و تست محاسبات در محیط آزمایشی پیش از ثبت قطعی، تضمینکننده رفع این نوع خطاهای محاسباتی است. نرمافزار باید هشدارهای لازم را در صورت وجود مغایرتهای ریالی قبل از ارسال به کاربر نمایش دهد. این اقدام کنترلی مانع از رد شدن بستههای ارسالی به دلایل جزئی اختلال در ارقام میشود.
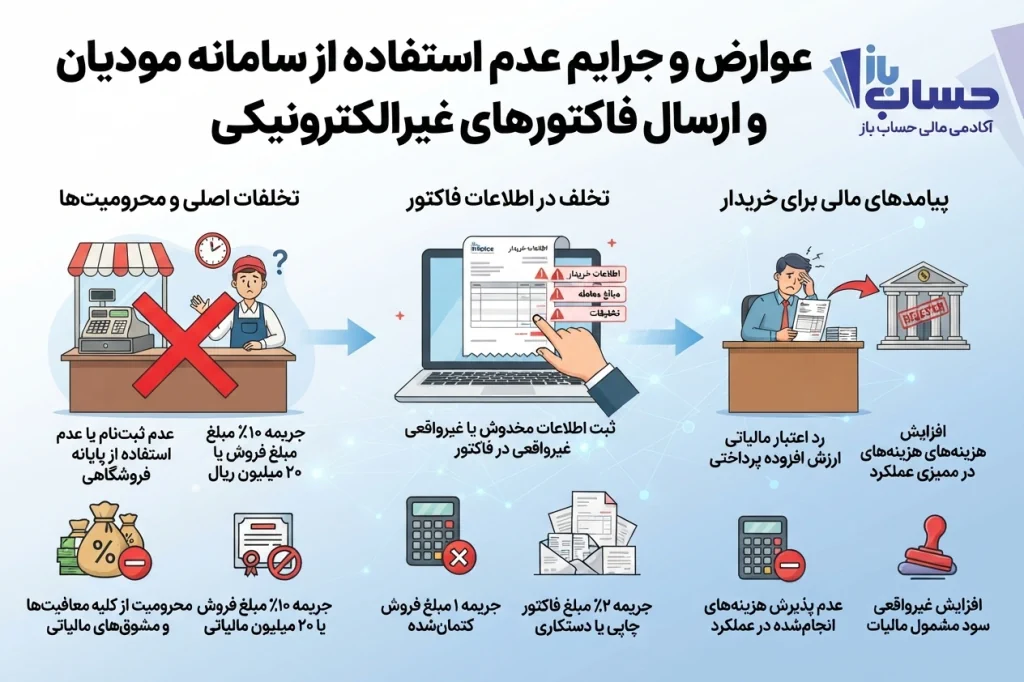
عوارض و جرایم عدم استفاده از سامانه مودیان و ارسال فاکتورهای غیرالکترونیکی
قانونگذار برای تضمین اجرای دقیق قانون پایانههای فروشگاهی و سامانه مودیان، ضمانتهای اجرایی بسیار سختگیرانهای را در ماده ۲۲ قانون پیشبینی کرده است. عدم رعایت تکالیف قانونی نهتنها به جرایم نقدی سنگین منجر میشود، بلکه امکان استفاده از مزایای قانونی را به طور کامل سلب میکند. این جرایم به صورت خودکار توسط سیستم محاسبه شده و مبنای مطالبه سازمان مالیاتی قرار میگیرد.
بر اساس مقررات، عدم ثبتنام در سامانه یا عدم استفاده از پایانه فروشگاهی جریمهای معادل ۱۰ درصد مجموع مبلغ فروش انجامشده بدون صورتحساب یا ۲۰ میلیون ریال (هرکدام که بیشتر باشد) به همراه خواهد داشت. علاوه بر جریمه نقدی، مودی متخلف از کلیه معافیتها، نرخهای صفر و مشوقهای قانون مالیاتهای مستقیم در همان سال مالی محروم میگردد. این محرومیت میتواند هزینههای مالیاتی کسبوکار را به شکلی سرسامآور افزایش دهد.
همچنین انجام تخلفاتی نظیر استفاده از شناسه حافظه دیگران یا واگذاری پایانه خود به دیگران، منجر به محرومیتهای تجاری و جرایم مضاعف میشود. مودیان باید توجه داشته باشند که طبق اصلاحات جدید ماده ۲۲، حداکثر ۵۰ درصد از این جرایم مشمول بخشودگی موضوع ماده ۱۹۱ ق.م.م قرار میگیرد. بنابراین پایش مستمر تکالیف، تنها راهکار مطمئن برای در امان ماندن از این خسارات مالی سنگین است.
جریمههای مربوط به عدم درج صحیح اطلاعات در فاکتور
صرف ارسال صورتحساب الکترونیکی کفایت نمیکند، بلکه اطلاعات مندرج در آن باید دقیق و منطبق بر واقعیت معامله باشد. در صورتی که مودی اطلاعات خریدار، مبالغ معامله، تخفیفات یا شناسههای کالا را به صورت غیرواقعی یا مخدوش ثبت کند، مشمول جرایم بندهای ماده ۲۲ خواهد شد. عدم تحویل صورتحساب چاپی به خریدار در موارد الزامی یا دستکاری در محتوای فاکتور جریمهای معادل ۲ درصد مبلغ فاکتور در پی دارد.
علاوه بر این، در صورت کتمان بخشی از فعالیت اقتصادی از طریق عدم گزارش فاکتورها، جریمهای معادل ۱ درصد مبلغ فروش گزارشنشده اعمال میگردد. این جرایم جدا از اصل مالیات بر ارزش افزوده و جرایم تاخیر در پرداخت موضوع ماده ۳۶ و ۳۷ قانون مالیات بر ارزش افزوده است. ثبت اطلاعات اشتباه میتواند وضعیت اعتباری شرکت را در سامانه اعتبارسنجی مودیان به سطح پرریسک تنزل دهد.
تیمهای حسابداری باید نظارت چندمرحلهای بر فرآیند صدور اسناد داشته باشند تا هیچگونه مغایرتی در قیمتهای رسمی و فاکتورهای الکترونیکی رخ ندهد. استفاده از کنترلهای داخلی در نرمافزارهای مالی مانع از خطای سهوی کاربران در ثبت مبالغ میشود. حفظ دقت در این بخش، ضامن پایداری اسناد مالی و جلوگیری از ورود پرونده به فاز ممیزی ویژه خواهد بود.
پیامدهای مالیاتی عدم ارسال صورت خرید توسط مودیان
عدم صدور فاکتور توسط فروشنده، تبعات مالیاتی مستقیمی را برای طرف خریدار نیز ایجاد میکند. هنگامی که یک واحد اقتصادی کالا یا خدمتی را خریداری میکند، مالیات بر ارزش افزوده پرداختی تنها زمانی به عنوان اعتبار مالیاتی پذیرفته میشود که فاکتور آن در سامانه مودیان ثبت و تایید شده باشد. در غیاب فاکتور الکترونیکی نوع اول، اعتبار مالیاتی خریدار به طور کامل سوخت شده و او باید مجدداً مالیات را به سازمان پرداخت نماید.
از سوی دیگر، هزینههای انجامشده توسط خریدار در صورت عدم وجود صورتحساب الکترونیکی معتبر، ممکن است در ممیزی عملکرد به عنوان هزینه قابل قبول مالیاتی پذیرفته نشود. این اتفاق باعث افزایش غیرواقعی سود مشمول مالیات و تحمیل مالیات بر عملکرد مضاعف بر خریدار خواهد شد. بنابراین شرکتها در زمان خرید باید فروشندگان را ملزم به صدور فاکتور رسمی در سامانه نمایند.
در معاملات میانبنگاهی، تسویه حسابهای مالی باید منوط به مشاهده و تایید فاکتور در کارپوشه صورت پذیرد. این تدبیر مالی تضمین میکند که خریدار با ریسکهای مالیاتی ناشی از سهلانگاری فروشنده روبهرو نشود. پایش دقیق کارپوشه خریدها، از تضییع حقوق قانونی بنگاهها در نظام ارزش افزوده به طور موثری پیشگیری میکند.
ارتباط سامانه مودیان با حسابرسی مالیاتی و شفافیت دفاتر
استقرار این سامانه فرآیند سنتی رسیدگی به دفاتر قانونی را به طور ریشهای دگرگون ساخته و مفهوم رسیدگی مبتنی بر ریسک را جایگزین کرده است. سازمان امور مالیاتی با تجمیع برخط تمامی تراکنشها، اظهارنامههای برآوردی و پیشفرض مالیات بر ارزش افزوده و عملکرد را به صورت خودکار تولید میکند. در صورتی که مودی تمامی صورتحسابهای خود را به درستی ثبت کرده باشد، ممیزی سنتی حذف شده و اظهارنامه بدون دخالت ممیز پذیرفته میشود.
این شفافیت اطلاعاتی نه تنها در حوزه مالیات، بلکه در سایر بخشهای نظارتی نظیر مشاوره حسابرسی تامین اجتماعی نیز نقشی کلیدی و تسهیلکننده دارد. اسناد و فاکتورهای ثبتشده در این سامانه به عنوان مدارک مثبته غیرقابل انکار در تمامی مراجع قانونی و رسیدگیهای بیمهای به شمار میروند. یکپارچگی میان دفاتر قانونی و دادههای کارپوشه، احتمال اعمال ضرایب علیالرأس در حسابرسیهای سالانه را به صفر نزدیک میکند.
شرکتهایی که از سیستمهای مدرن انطباق مالیاتی استفاده میکنند، بدون دغدغه رسیدگیهای طولانیمدت از اعتبار مالیاتی کامل بهرهمند میگردند. دسترسی برخط به ترازهای مالی شفاف، ریسک جریمههای پنهان را از بین برده و گزارشگری مدیریت را ارتقا میبخشد. بنابراین انطباق با این استانداردها یک ضرورت راهبردی برای حفظ سلامت مالی هر بنگاه اقتصادی محسوب میشود.
سوالات متداول درباره سامانه مودیان
۱. مهلت زمانی تایید یا رد صورتحساب توسط خریدار در کارپوشه چقدر است؟
خریدار حداکثر ۳۰ روز تقویمی از تاریخ درج صورتحساب در کارپوشه فرصت دارد تا نسبت به تایید یا رد آن اقدام کند. در صورت عدم اقدام در این بازه زمانی، فاکتور به صورت خودکار تاییدشده تلقی میشود.
۲. آیا ارسال فاکتورهای معاف از مالیات بر ارزش افزوده نیز در سامانه مودیان الزامی است؟
بله، تمامی معاملات اعم از مشمول و معاف باید در سامانه ثبت شوند تا شفافیت زنجیره کالا حفظ شده و هزینههای مربوطه به عنوان هزینه قابل قبول مالیاتی پذیرفته شود.
۳. در صورت بروز اشتباه در قیمت یا تعداد اقلام فاکتور ارسالشده، چه اقدامی باید انجام داد؟
در صورت بروز اشتباه، نباید فاکتور جدید صادر شود؛ بلکه باید یک صورتحساب اصلاحی با ارجاع به شماره مالیاتی فاکتور اصلی ارسال گردد تا تغییرات اعمال شود.
۴. تفاوت صورتحساب الکترونیکی نوع اول و نوع دوم چیست؟
صورتحساب نوع اول شامل اطلاعات کامل هویتی خریدار بوده و برای او اعتبار مالیاتی ایجاد میکند، اما صورتحساب نوع دوم مختص مصرفکننده نهایی بوده و فاقد اعتبار مالیاتی است.
در ادامه بخوانید: